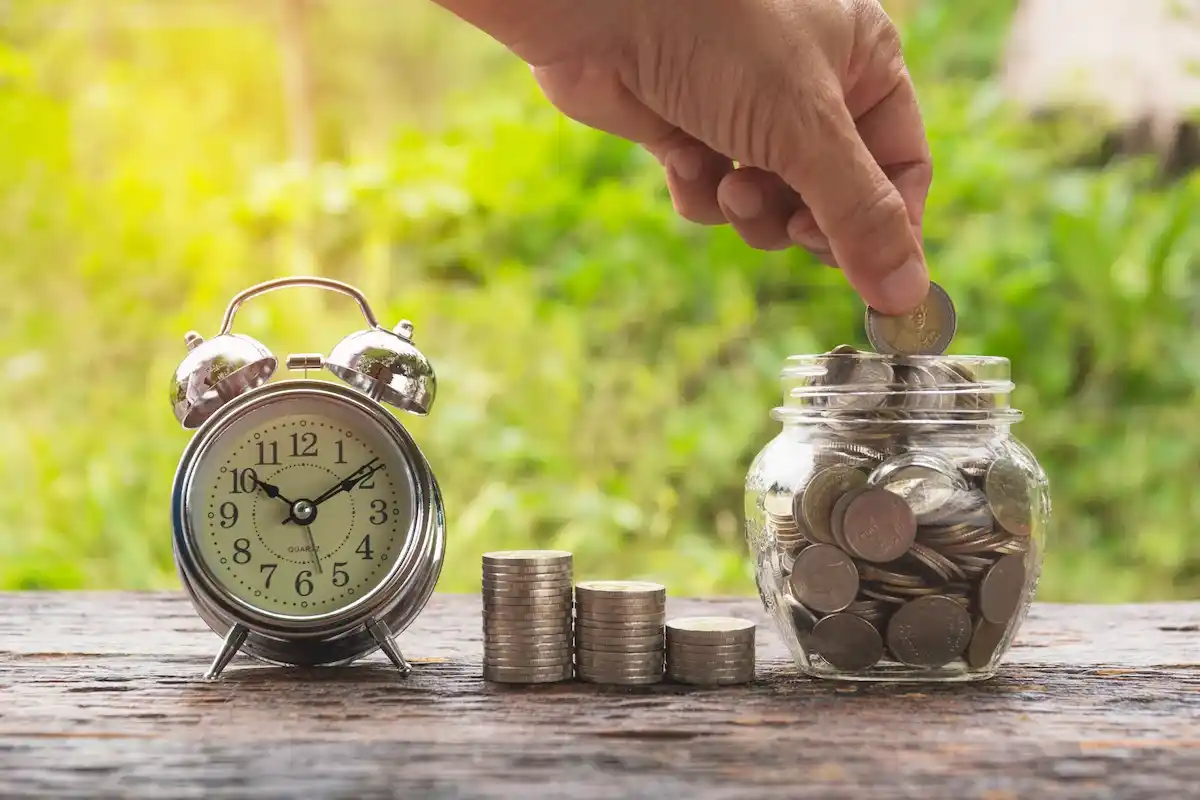
Tips menabung, sering dianggap sebagai kegiatan sederhana yang dapat dilakukan kapan saja. Namun, dalam pelaksanaannya, banyak orang masih kesulitan menyisihkan uang secara rutin karena pengeluaran terus bertambah, kebutuhan datang bergantian, serta kebiasaan belanja yang sulit dikendalikan. Uang yang sebelumnya direncanakan masuk ke tabungan akhirnya digunakan untuk membeli makanan, membayar hiburan, mengikuti tren, atau memenuhi keinginan yang sebenarnya masih dapat ditunda.
Kebiasaan menabung tidak selalu bergantung pada besarnya pendapatan. Seseorang dengan penghasilan tinggi tetap dapat kesulitan memiliki simpanan apabila tidak mengatur uang dengan baik. Sebaliknya, orang dengan pendapatan terbatas masih berpeluang mengumpulkan tabungan apabila mampu menentukan prioritas dan menjalankan kebiasaan keuangan secara disiplin.
Tabungan berfungsi sebagai cadangan ketika muncul kebutuhan mendesak, sekaligus menjadi sumber dana untuk mencapai sejumlah target pribadi. Dana tersebut dapat digunakan untuk biaya pendidikan, pembelian kendaraan, renovasi rumah, modal usaha, perjalanan, pernikahan, hingga kebutuhan keluarga. Agar hasilnya terasa, menabung perlu dilakukan melalui perencanaan yang jelas dan kebiasaan yang terus dijaga.
Tentukan Tujuan Menabung Secara Jelas
Langkah awal yang perlu dilakukan adalah menentukan tujuan penggunaan uang yang dikumpulkan. Tujuan yang jelas akan membantu seseorang menjaga komitmen karena mengetahui alasan di balik setiap rupiah yang disisihkan. Tanpa tujuan tertentu, tabungan lebih mudah diambil untuk membayar kebutuhan yang tidak direncanakan.
Tujuan menabung sebaiknya dibuat secara spesifik. Daripada hanya menuliskan keinginan untuk memiliki banyak uang, seseorang dapat menentukan target seperti mengumpulkan Rp10 juta untuk biaya pendidikan, Rp20 juta untuk modal usaha, atau Rp50 juta sebagai uang muka rumah. Jumlah yang jelas memudahkan proses perhitungan setoran bulanan.
Jangka waktu juga perlu ditetapkan sejak awal. Apabila target Rp12 juta ingin dicapai dalam satu tahun, berarti setoran tabungan yang dibutuhkan sekitar Rp1 juta setiap bulan. Perhitungan seperti ini membuat proses menabung lebih terarah dan dapat dievaluasi secara berkala.
Tujuan yang terlalu besar dapat dibagi menjadi beberapa tahap. Pemilik target Rp30 juta, misalnya, dapat membuat pencapaian awal sebesar Rp5 juta, kemudian meningkat menjadi Rp10 juta, Rp20 juta, dan akhirnya Rp30 juta. Setiap tahap yang tercapai dapat meningkatkan semangat untuk melanjutkan kebiasaan tersebut.
Catat Seluruh Pendapatan dan Pengeluaran
Keberhasilan menabung sangat dipengaruhi oleh pemahaman terhadap arus uang pribadi. Banyak orang merasa penghasilannya selalu habis tanpa mengetahui pengeluaran mana yang paling banyak menyerap anggaran. Kondisi tersebut biasanya terjadi karena transaksi kecil dilakukan berulang kali tanpa dicatat.
Pencatatan dapat dimulai dengan mengumpulkan informasi mengenai gaji, pendapatan tambahan, bonus, komisi, dan pemasukan lainnya. Setelah itu, seluruh pengeluaran perlu dikelompokkan berdasarkan jenisnya, seperti biaya tempat tinggal, makanan, transportasi, pendidikan, kesehatan, tagihan, hiburan, dan belanja pribadi.
Pengeluaran kecil tetap perlu dimasukkan. Pembelian kopi, biaya parkir, ongkos pengiriman, camilan, serta langganan aplikasi dapat terlihat ringan ketika dilakukan satu kali. Namun, totalnya dalam satu bulan dapat mencapai ratusan ribu bahkan jutaan rupiah.
Pencatatan dapat dilakukan melalui buku, lembar kerja digital, aplikasi keuangan, atau catatan di telepon genggam. Metode yang dipilih tidak harus rumit. Hal terpenting adalah seluruh transaksi tercatat dengan jujur sehingga kondisi keuangan dapat diketahui secara nyata.
Dari catatan tersebut, seseorang dapat melihat bagian mana yang perlu dikurangi. Anggaran yang sebelumnya digunakan untuk belanja berlebihan dapat dialihkan ke rekening tabungan tanpa harus mengurangi seluruh kenyamanan hidup.
Sisihkan Uang Saat Pendapatan Diterima
Kesalahan yang sering dilakukan adalah menunggu sisa uang pada akhir bulan untuk ditabung. Cara tersebut sulit menghasilkan simpanan karena uang biasanya telah habis digunakan sebelum jadwal menabung tiba. Kebiasaan yang lebih teratur adalah menyisihkan dana segera setelah pendapatan diterima.
Besarnya setoran dapat disesuaikan dengan keadaan masing masing. Sebagian orang menggunakan angka 10 persen dari pendapatan, sedangkan sebagian lainnya mampu mengalokasikan 20 persen atau lebih. Apabila kondisi belum memungkinkan, menabung sebesar 5 persen tetap lebih baik daripada tidak menyisihkan uang sama sekali.
Karyawan yang menerima gaji Rp5 juta dapat mengalokasikan Rp500 ribu apabila menggunakan persentase 10 persen. Dana tersebut sebaiknya langsung dipindahkan ke rekening lain pada hari pembayaran gaji. Dengan begitu, uang yang tersisa menjadi batas anggaran untuk memenuhi kebutuhan selama satu bulan.
“Menabung sebaiknya diposisikan sebagai kewajiban keuangan, bukan kegiatan yang hanya dilakukan ketika masih ada uang tersisa.”
Pemindahan dana secara otomatis dapat digunakan untuk mengurangi risiko lupa. Sejumlah layanan perbankan menyediakan fitur transfer terjadwal yang memungkinkan uang dipindahkan dari rekening utama menuju rekening tabungan pada tanggal tertentu.
Pisahkan Rekening Tabungan dan Rekening Belanja
Menyimpan seluruh uang dalam satu rekening dapat mempersulit pengendalian pengeluaran. Saldo yang terlihat besar sering menimbulkan perasaan aman untuk berbelanja, padahal sebagian dana tersebut seharusnya tidak digunakan. Pemisahan rekening membantu membedakan uang untuk kebutuhan rutin dan uang yang sedang dikumpulkan.
Rekening utama dapat digunakan untuk menerima pendapatan serta membayar kebutuhan bulanan. Sementara itu, rekening kedua dikhususkan untuk tabungan. Pilih rekening yang biaya administrasinya rendah agar saldo tidak banyak terpotong setiap bulan.
Rekening tabungan sebaiknya tidak terlalu mudah diakses untuk transaksi harian. Kartu debit rekening tersebut tidak perlu dibawa setiap saat. Akses ke layanan pembayaran digital juga dapat dibatasi sehingga dana tidak mudah digunakan ketika muncul keinginan belanja spontan.
Bagi orang yang memiliki beberapa target, pemisahan dana dapat dibuat lebih rinci. Satu rekening digunakan untuk dana darurat, sementara rekening lainnya digunakan untuk biaya pendidikan, perjalanan, atau pembelian aset. Pembagian ini membuat perkembangan setiap target lebih mudah dipantau.
Susun Anggaran Bulanan yang Masuk Akal
Anggaran berfungsi sebagai panduan dalam menggunakan pendapatan. Tanpa anggaran, keputusan belanja lebih sering dipengaruhi suasana hati dan keinginan sesaat. Akibatnya, dana yang semestinya cukup sampai akhir bulan dapat habis jauh lebih cepat.
Penyusunan anggaran perlu dimulai dari kebutuhan utama. Biaya tempat tinggal, makanan, transportasi, listrik, air, pendidikan, kesehatan, serta kewajiban pembayaran harus mendapatkan prioritas. Setelah kebutuhan tersebut terpenuhi, sebagian dana dapat dialokasikan untuk tabungan dan hiburan.
Anggaran tidak perlu dibuat terlalu ketat hingga sulit dijalankan. Seseorang tetap dapat menyediakan dana untuk bertemu teman, menikmati makanan favorit, atau membeli barang tertentu. Namun, jumlahnya harus ditentukan sejak awal agar tidak mengganggu target tabungan.
Apabila pengeluaran aktual sering melebihi anggaran, lakukan penyesuaian berdasarkan catatan transaksi. Jangan mempertahankan angka yang tidak sesuai dengan kebutuhan sehari hari. Anggaran yang baik adalah anggaran yang realistis, terukur, dan dapat dijalankan dalam waktu lama.
Bedakan Kebutuhan dan Keinginan
Kemampuan membedakan kebutuhan dan keinginan menjadi salah satu bagian penting dalam menabung. Kebutuhan merupakan sesuatu yang harus dipenuhi untuk menjalankan kehidupan sehari hari, sedangkan keinginan lebih banyak berkaitan dengan kenyamanan, tren, dan kepuasan pribadi.
Makanan merupakan kebutuhan, tetapi membeli makanan mahal setiap hari termasuk pilihan. Telepon genggam dapat menjadi kebutuhan untuk bekerja, tetapi mengganti perangkat setiap kali model baru diluncurkan lebih dekat dengan keinginan. Pakaian juga dibutuhkan, tetapi pembelian dalam jumlah berlebihan dapat membebani anggaran.
Sebelum melakukan transaksi, beri waktu untuk mempertimbangkan kegunaan barang tersebut. Tanyakan apakah barang benar benar diperlukan, apakah barang serupa sudah dimiliki, serta apakah pembelian dapat ditunda. Jeda selama satu atau dua hari sering membantu mengurangi keputusan belanja spontan.
Promosi dan potongan harga juga perlu disikapi secara hati hati. Harga yang lebih murah tidak selalu berarti penghematan apabila barang tersebut sebenarnya tidak dibutuhkan. Membeli barang hanya karena sedang diskon tetap mengurangi saldo yang dapat masuk ke tabungan.
Kurangi Pengeluaran Kecil yang Terjadi Berulang
Pengeluaran besar biasanya lebih mudah terlihat karena jumlahnya langsung terasa. Sebaliknya, pengeluaran kecil sering dianggap tidak berbahaya meskipun dilakukan hampir setiap hari. Dalam jangka satu bulan, kebiasaan tersebut dapat mengurangi kemampuan menabung secara signifikan.
Pembelian minuman seharga Rp25 ribu sebanyak 20 kali dalam sebulan akan menghabiskan Rp500 ribu. Jika kebiasaan tersebut dikurangi menjadi dua kali dalam seminggu, sebagian dana dapat dipindahkan ke tabungan tanpa harus berhenti membeli minuman sepenuhnya.
Langganan digital juga perlu diperiksa secara rutin. Layanan film, musik, penyimpanan data, aplikasi kebugaran, dan permainan daring dapat memperpanjang masa langganan secara otomatis. Hentikan layanan yang sudah jarang digunakan agar biaya bulanan tidak terus terpotong.
Penghematan juga dapat dilakukan dengan membawa bekal, menggunakan transportasi yang lebih terjangkau, merencanakan daftar belanja, serta membandingkan harga sebelum membeli. Perubahan kecil yang dijalankan terus menerus dapat menghasilkan tambahan tabungan dalam jumlah cukup besar.
Siapkan Dana Darurat Secara Bertahap
Dana darurat merupakan simpanan yang digunakan ketika terjadi keadaan tidak terduga, seperti kehilangan pekerjaan, anggota keluarga sakit, kendaraan rusak, atau kebutuhan rumah tangga yang mendesak. Tanpa dana tersebut, seseorang berisiko menggunakan tabungan tujuan atau mencari pinjaman.
Jumlah dana darurat dapat disesuaikan dengan kondisi keluarga dan besarnya pengeluaran bulanan. Seseorang yang belum menikah dapat menargetkan dana beberapa kali pengeluaran bulanan. Pasangan yang memiliki anak biasanya membutuhkan jumlah lebih besar karena tanggungannya lebih banyak.
Pengumpulan dana darurat tidak harus dilakukan sekaligus. Tahap pertama dapat dimulai dengan mengumpulkan dana setara satu bulan pengeluaran. Setelah tercapai, target ditingkatkan secara bertahap hingga mencapai jumlah yang dianggap memadai.
Dana darurat perlu disimpan di tempat yang aman dan mudah dicairkan ketika benar benar dibutuhkan. Namun, aksesnya sebaiknya tetap terpisah dari rekening harian agar tidak digunakan untuk belanja biasa.
Hindari Utang Konsumtif yang Membebani Anggaran
Utang dapat mengurangi ruang untuk menabung karena sebagian pendapatan harus digunakan membayar cicilan dan bunga. Penggunaan kartu kredit, layanan pembayaran tertunda, serta pinjaman cepat perlu dilakukan dengan penuh perhitungan.
Sebelum mengambil cicilan, hitung kemampuan pembayaran berdasarkan pendapatan bersih. Jangan hanya melihat besarnya cicilan bulanan yang terlihat ringan. Perhatikan pula jangka waktu, bunga, biaya tambahan, serta jumlah akhir yang harus dibayarkan.
Utang untuk membeli barang konsumtif sebaiknya dibatasi, terutama apabila barang tersebut cepat kehilangan nilai. Kebiasaan mencicil pakaian, perangkat elektronik, makanan, dan hiburan dapat membuat pengeluaran bulan berikutnya sudah terbebani sebelum pendapatan diterima.
Apabila memiliki beberapa utang, susun daftar berdasarkan jumlah, bunga, dan waktu pembayaran. Prioritaskan pelunasan utang dengan biaya paling tinggi sambil tetap membayar kewajiban lainnya tepat waktu. Setelah satu cicilan selesai, alihkan jumlah pembayaran tersebut ke tabungan.
Manfaatkan Pendapatan Tambahan untuk Mempercepat Target
Mengurangi pengeluaran memiliki batas tertentu karena kebutuhan utama tetap harus dipenuhi. Salah satu cara memperbesar tabungan adalah meningkatkan pendapatan melalui pekerjaan tambahan, penjualan barang, usaha kecil, atau pemanfaatan keahlian.
Seseorang dapat menawarkan jasa menulis, desain, penerjemahan, fotografi, pengelolaan media sosial, perbaikan perangkat, atau pengajaran. Barang yang sudah tidak digunakan juga dapat dijual sehingga ruang penyimpanan lebih rapi dan dana tambahan dapat diperoleh.
Pendapatan tambahan sebaiknya tidak seluruhnya digunakan untuk meningkatkan gaya hidup. Tentukan persentase yang langsung masuk ke tabungan. Sebagai contoh, 70 persen pendapatan tambahan dapat dialokasikan untuk target keuangan, sedangkan sisanya digunakan untuk kebutuhan pribadi.
Bonus, tunjangan, komisi, dan hadiah uang juga dapat membantu mempercepat pencapaian target. Sebelum membelanjakannya, pindahkan sebagian besar dana tersebut ke rekening tabungan.
Evaluasi Perkembangan Tabungan Setiap Bulan
Menabung membutuhkan pemantauan agar rencana tetap berjalan sesuai jalur. Evaluasi dapat dilakukan pada akhir bulan dengan membandingkan target setoran dan jumlah yang berhasil dikumpulkan. Dari pemeriksaan tersebut, seseorang dapat mengetahui penyebab kekurangan maupun kelebihan tabungan.
Apabila target tidak tercapai, periksa apakah pengeluaran meningkat karena kebutuhan penting atau karena belanja yang tidak direncanakan. Perbaikan dapat dilakukan pada anggaran bulan berikutnya tanpa harus menyalahkan diri sendiri secara berlebihan.
Ketika target setoran tercapai, catat perkembangannya sebagai bentuk penghargaan terhadap kedisiplinan yang telah dijalankan. Pencapaian kecil dapat dirayakan dengan cara sederhana yang tidak menghabiskan banyak uang.
“Kebiasaan menabung yang kuat tumbuh dari keputusan kecil yang dilakukan berulang, bukan dari perubahan besar yang hanya bertahan beberapa minggu.”
Evaluasi juga diperlukan ketika pendapatan mengalami perubahan. Saat penghasilan meningkat, persentase tabungan dapat dinaikkan sebelum pengeluaran ikut bertambah. Ketika pendapatan menurun, nominal tabungan dapat disesuaikan tanpa menghentikan kebiasaan menyisihkan uang sepenuhnya.
Gunakan Sistem Tantangan untuk Menjaga Semangat
Menabung dapat dibuat lebih menarik melalui sistem tantangan pribadi. Salah satu caranya adalah menetapkan jumlah setoran yang meningkat setiap minggu. Minggu pertama dapat dimulai dengan Rp10 ribu, kemudian bertambah menjadi Rp20 ribu pada minggu kedua dan seterusnya.
Metode lain adalah menabung berdasarkan pecahan uang tertentu. Setiap menerima uang Rp10 ribu atau Rp20 ribu, uang tersebut langsung dimasukkan ke tempat tabungan khusus. Cara ini cocok digunakan sebagai tambahan di luar setoran bulanan utama.
Tantangan tanpa belanja juga dapat diterapkan pada hari tertentu. Selama satu atau dua hari dalam seminggu, seseorang tidak melakukan transaksi selain untuk kebutuhan yang benar benar mendesak. Dana yang biasanya digunakan pada hari tersebut dipindahkan ke tabungan.
Sistem tantangan perlu disesuaikan dengan kemampuan agar tidak terasa sebagai beban. Tujuannya adalah membangun keteraturan dan membuat proses menabung lebih menarik, bukan memaksa diri menjalani aturan yang terlalu berat.
Jaga Konsistensi Meski Nominal Tabungan Kecil
Nominal yang kecil sering membuat seseorang merasa kegiatan menabung tidak menghasilkan perubahan berarti. Padahal, kebiasaan menyisihkan uang secara rutin lebih penting daripada menunggu memiliki pendapatan besar. Setoran Rp10 ribu per hari dapat terkumpul menjadi sekitar Rp300 ribu dalam satu bulan.
Konsistensi juga membantu membentuk kebiasaan dalam mengatur uang. Ketika menabung telah menjadi bagian dari rutinitas, keputusan untuk menyisihkan dana tidak lagi terasa berat. Seseorang akan lebih terbiasa menyesuaikan pengeluaran berdasarkan jumlah uang yang tersedia setelah tabungan dipisahkan.
Pada bulan tertentu, jumlah setoran mungkin harus dikurangi karena adanya kebutuhan keluarga, biaya kesehatan, atau pengeluaran penting lainnya. Pengurangan nominal tidak perlu dianggap sebagai kegagalan. Hal yang perlu dijaga adalah kebiasaan untuk tetap menyimpan uang sesuai kemampuan.
Ketika keadaan kembali stabil, nominal setoran dapat ditingkatkan secara perlahan. Catatan perkembangan tabungan akan memperlihatkan bahwa jumlah besar terbentuk dari banyak setoran kecil yang dilakukan dengan sabar dan teratur.



Comment